Zahlungsziel im B2B: Was üblich ist und 6 Regeln für deine Rechnungen
Welches Zahlungsziel ist im B2B-Geschäft üblich? Was das BGB zu 30 und 60 Tagen regelt, welche Rechte du bei Verzug hast und wie du Fristen klug festlegst.
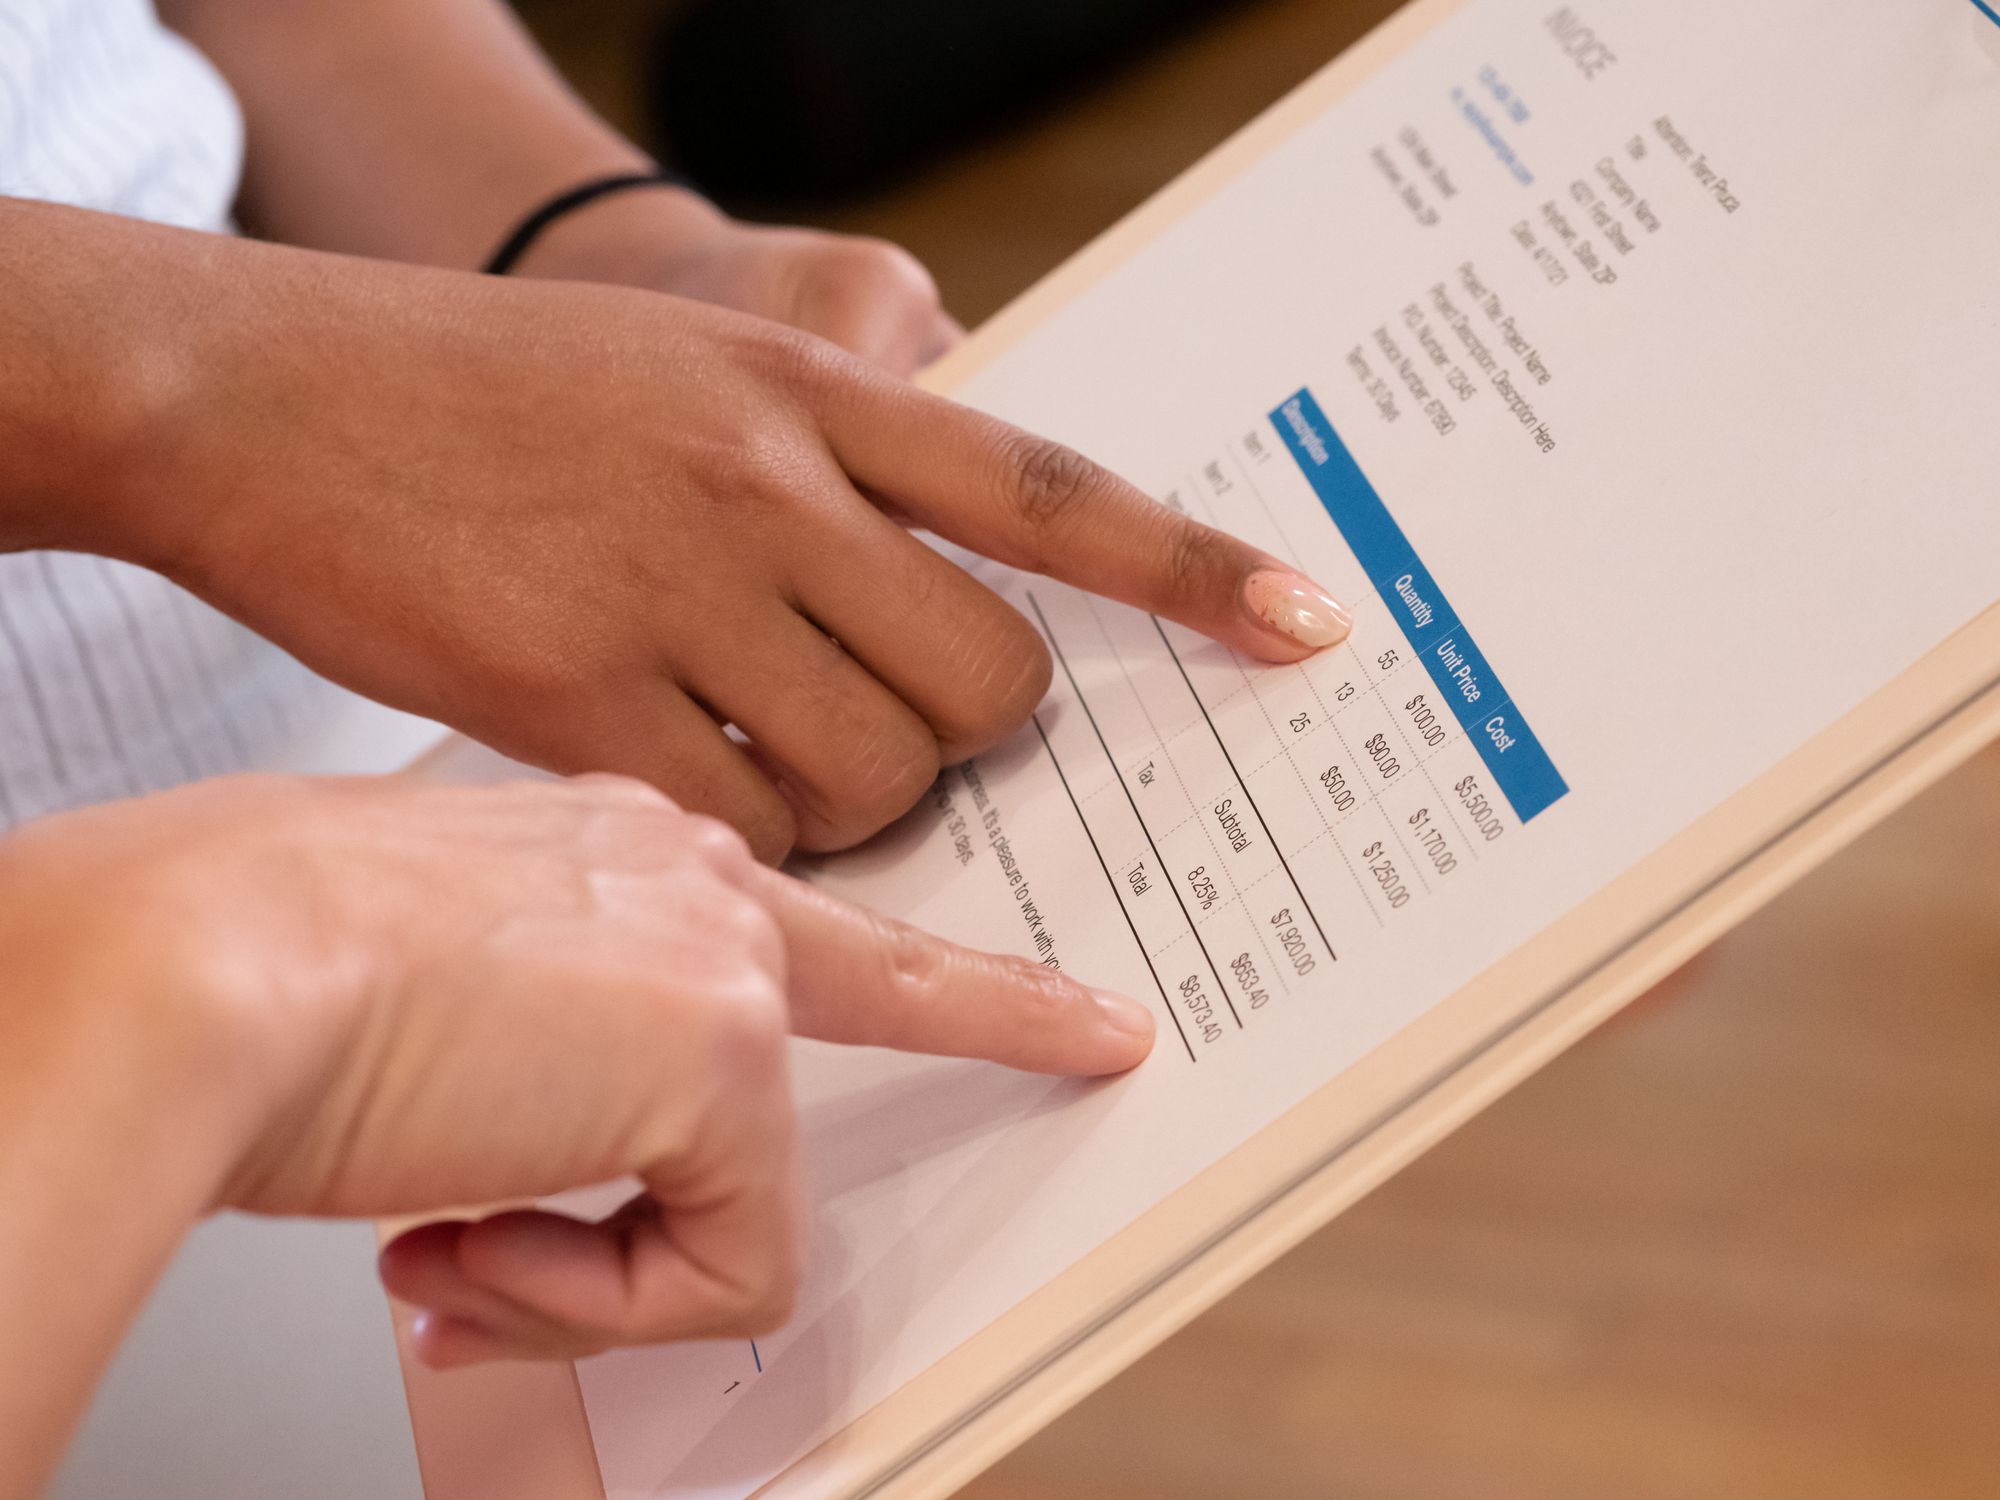
Welches Zahlungsziel ist im B2B-Geschäft üblich, und wie lange darfst du deinen Kunden Zeit lassen, ohne die eigene Liquidität zu gefährden? Diese Frage stellt sich bei jedem neuen Rahmenvertrag und bei jeder großen Rechnung. Wer sie aus dem Bauch heraus beantwortet, finanziert schnell ungewollt seine Kunden.
Die gute Nachricht: Das deutsche Recht gibt klare Leitplanken vor. Innerhalb dieser Grenzen hast du viel Gestaltungsspielraum. In diesem Beitrag erfährst du, was gesetzlich gilt, was in der Praxis verbreitet ist und wie du Zahlungsziele so festlegst, dass Kundenbindung und Cashflow zusammenpassen.
Kurz erklärt: Ein Zahlungsziel ist die Frist, die du deinem Kunden für die Begleichung einer Rechnung einräumst. Ohne Vereinbarung ist eine Forderung sofort fällig. Im B2B-Geschäft kommt der Kunde spätestens 30 Tage nach Fälligkeit und Rechnungszugang in Verzug. Vereinbarte Fristen über 60 Tage sind nur ausnahmsweise wirksam.
Übliches Zahlungsziel im B2B: Was gilt als normal?
Ein gesetzlich festgelegtes „übliches“ Zahlungsziel gibt es nicht. Was normal ist, hängt von Branche, Kundengröße, Marktmacht und Gepflogenheiten ab. Viele Unternehmen orientieren sich an der 30-Tage-Marke, die das BGB für den automatischen Verzug vorsieht, und wählen eher kürzere Fristen.
Große Abnehmer versuchen dagegen oft, längere Fristen durchzusetzen, um ihre eigene Liquidität zu schonen. Für dich als Lieferant bedeutet jeder zusätzliche Tag einen zinslosen Kredit an deinen Kunden. Deshalb lohnt es sich, die Frist bewusst zu verhandeln, statt die Vorgabe des Kunden einfach zu übernehmen.
Woran du dich orientieren kannst
- Branchenpraxis: Frag deinen Verband oder die IHK, welche Fristen in deinem Markt verbreitet sind.
- Eigene Kostenstruktur: Wer Material oder Personal vorfinanziert, braucht kürzere Fristen.
- Kundenbonität: Neue oder unsichere Kunden bekommen kürzere Fristen oder Vorkasse.
- Auftragsgröße: Bei großen Projekten sind Abschlagszahlungen oft sinnvoller als ein langes Zahlungsziel am Ende.
Denke auch an die Kehrseite: Als Kunde profitierst du selbst von großzügigen Fristen deiner Lieferanten. Wer auf beiden Seiten bewusst verhandelt, kann die Lücke zwischen Ausgaben und Einnahmen gezielt verkleinern. Diese Lücke führt im Mittelstand immer wieder zu Liquiditätsengpässen, obwohl die Auftragsbücher voll sind.
Was das Gesetz zum Zahlungsziel regelt
Die zentralen Regeln stehen im Bürgerlichen Gesetzbuch. Eine gute Übersicht bietet die IHK Frankfurt am Main. Die wichtigsten Punkte im Überblick:
Ohne Vereinbarung: sofort fällig
Ist keine Frist vereinbart und ergibt sich auch aus den Umständen nichts anderes, kann der Gläubiger die Zahlung sofort verlangen. Ein Zahlungsziel entsteht also erst durch eine Vereinbarung, etwa im Vertrag, in den Geschäftsbedingungen oder auf der Rechnung.
Die 30-Tage-Regel für den Verzug
Zahlt ein Unternehmen nicht innerhalb von 30 Tagen nach Fälligkeit und Zugang der Rechnung, gerät es automatisch in Verzug. Eine Mahnung ist dafür nicht nötig. Gegenüber Verbrauchern gilt das nur, wenn die Rechnung ausdrücklich auf diese Folge hinweist. Mit einer Mahnung oder einem kalendermäßig bestimmten Zahlungsziel kannst du den Verzug auch früher auslösen.
Die 60-Tage-Grenze
Nach § 271a BGB ist eine Vereinbarung, nach der du die Zahlung erst nach mehr als 60 Tagen verlangen kannst, nur wirksam, wenn sie ausdrücklich getroffen wurde und für dich nicht grob unbillig ist. Für öffentliche Auftraggeber gelten strengere Regeln: Mehr als 30 Tage brauchen eine ausdrückliche Vereinbarung und eine sachliche Begründung, mehr als 60 Tage sind unwirksam.
Ähnliches gilt für Abnahme- und Prüffristen. Eine Vereinbarung, nach der die Prüfung oder Abnahme mehr als 30 Tage dauern darf, ist ebenfalls nur ausnahmsweise wirksam. So soll verhindert werden, dass Kunden das Zahlungsziel über lange Prüfphasen künstlich verlängern.
Für die Praxis heißt das: Lange Fristen sind kein Tabu, aber sie brauchen eine klare, ausdrückliche Absprache. Pauschale Klauseln in fremden Einkaufsbedingungen, die dich unangemessen benachteiligen, halten einer gerichtlichen Prüfung oft nicht stand. Lies solche Bedingungen deshalb sorgfältig, bevor du sie akzeptierst.
Wenn der Kunde das Zahlungsziel überschreitet
Überschreitet ein Geschäftskunde das Zahlungsziel und gerät in Verzug, hast du gesetzliche Ansprüche. Viele Unternehmen machen sie aus Sorge um die Kundenbeziehung nie geltend. Du solltest sie trotzdem kennen und zumindest als Verhandlungsargument nutzen.
- Verzugszinsen: Zwischen Unternehmen beträgt der Zinssatz für Entgeltforderungen neun Prozentpunkte über dem Basiszinssatz.
- Verzugspauschale: Du hast Anspruch auf eine Pauschale von 40 Euro, die auf weitere Rechtsverfolgungskosten angerechnet wird.
- Weiterer Schaden: Darüber hinausgehende Kosten, etwa für ein Inkasso, kannst du unter Umständen zusätzlich verlangen.
Den aktuellen Basiszinssatz veröffentlicht die Deutsche Bundesbank jeweils zum Jahresbeginn und zur Jahresmitte. Prüfe ihn, bevor du Verzugszinsen berechnest.
Wäge ab, wann du diese Rechte einsetzt. Bei einem langjährigen Kunden mit einmaligem Ausrutscher reicht oft ein Anruf. Bei wiederholten Verspätungen solltest du die Ansprüche dagegen konsequent geltend machen, damit sich das Verhalten nicht verfestigt.
Mahnprozess mit System
Ein klarer Mahnprozess schützt deine Forderungen besser als jede Vertragsklausel. Lege fest, wann eine freundliche Zahlungserinnerung rausgeht, wann eine förmliche Mahnung folgt und ab wann du einen Inkassodienst oder das gerichtliche Mahnverfahren einschaltest. Wichtig ist, dass alle im Unternehmen diesen Ablauf kennen und ihn konsequent anwenden.
Dokumentiere jeden Schritt. Halte fest, wann welche Erinnerung verschickt wurde und welche Antwort kam. Kommt es später zu einem Rechtsstreit, sparst du damit Zeit und Kosten.
Das richtige Zahlungsziel festlegen: So gehst du vor
Ein gutes Zahlungsziel ist ein Kompromiss zwischen Wettbewerbsfähigkeit und finanzieller Stabilität. Diese Schritte helfen dir bei der Entscheidung.
- Liquiditätsbedarf kennen: Rechne aus, wie lange du Kosten vorfinanzierst, bevor Geld hereinkommt.
- Kunden einteilen: Unterscheide Stammkunden mit guter Zahlungsmoral, Neukunden und Risikokunden.
- Standard definieren: Lege ein einheitliches Zahlungsziel für deine Rechnungen fest und weiche nur begründet davon ab.
- Anreize setzen: Biete Skonto für schnelle Zahlung, wenn sich das für dich rechnet.
- Schriftlich fixieren: Halte das Zahlungsziel im Vertrag und auf jeder Rechnung klar mit Datum fest.
- Regelmäßig prüfen: Kontrolliere, ob deine Kunden die Fristen einhalten, und passe Konditionen an.
Wie du die Auswirkungen deiner Zahlungsziele auf den Cashflow sauber planst, zeigt unser Beitrag zur Liquiditätsplanung.
Kommuniziere Änderungen an deinen Konditionen frühzeitig und schriftlich. Bestehende Kunden reagieren gelassener, wenn sie neue Bedingungen nicht erst auf der nächsten Rechnung entdecken.
Skonto als Hebel
Skonto belohnt Kunden, die vor Ablauf des Zahlungsziels zahlen. Für dich bedeutet das schnelleren Geldeingang gegen einen kleinen Preisnachlass. Rechne vorher nach, ob der Nachlass günstiger ist als die Alternative, etwa ein Kontokorrentkredit. Oft ist Skonto für den Kunden eine sehr attraktive Rendite, für dich aber teures Geld.
Konkrete Formulierung auf der Rechnung
Schreib nicht nur „zahlbar in 30 Tagen“, sondern nenne ein konkretes Datum. Ein kalendermäßig bestimmtes Zahlungsziel macht klar, ab wann Verzug eintritt, und vermeidet Streit über den Fristbeginn. Ergänze die Bankverbindung, den Verwendungszweck und gegebenenfalls die Skontobedingungen.
Zahlungsbedingungen mit Großkunden verhandeln
Gerade große Abnehmer legen ihre Einkaufsbedingungen oft einseitig vor. Viele Mittelständler unterschreiben, weil sie den Auftrag nicht gefährden wollen. Dabei gibt es mehr Verhandlungsspielraum, als viele annehmen, vor allem wenn du deine Position gut vorbereitest.
Gut vorbereitet ins Gespräch
Kenne deine Zahlen. Wer belegen kann, wie stark lange Fristen seine Finanzierungskosten erhöhen, argumentiert sachlich statt emotional. Überlege vorab, welche Zugeständnisse du im Gegenzug anbieten kannst, etwa feste Liefertermine, Mengenrabatte oder einen besonderen Service.
Prüfe außerdem die Einkaufsbedingungen des Kunden genau. Klauseln zu Abnahme, Prüfung und Rechnungsstellung können die tatsächliche Wartezeit deutlich verlängern, auch wenn die Frist auf dem Papier moderat wirkt. Hier lohnt sich im Zweifel ein Blick durch eine Fachanwältin oder einen Fachanwalt.
Alternativen zur langen Frist
- Abschlagszahlungen: Teilbeträge nach Projektfortschritt verteilen das Risiko fair.
- Anzahlung: Bei Sonderanfertigungen deckt eine Vorauszahlung die Materialkosten.
- Lieferantenfinanzierung: Manche Großkunden bieten Programme, über die du gegen eine Gebühr früher an dein Geld kommst.
- Preisaufschlag: Wer eine sehr lange Frist will, zahlt den Finanzierungsvorteil über den Preis mit.
Behalte dabei den Gesamtwert der Kundenbeziehung im Blick. Ein verlässlicher Großkunde mit etwas längerer Frist kann wertvoller sein als mehrere kleine Kunden mit schlechter Zahlungsmoral. Entscheidend ist, dass du die Kosten kennst und bewusst entscheidest.
Zahlungsziele durchsetzen und Liquidität schützen
Das beste Zahlungsziel nützt nichts, wenn Rechnungen spät rausgehen oder niemand den Zahlungseingang überwacht. Schnelle, saubere Prozesse sind deshalb der wichtigste Hebel für einen gesunden Cashflow.
- Sofort fakturieren: Stelle die Rechnung direkt nach Lieferung oder Leistung, nicht erst am Monatsende.
- Digital versenden: Elektronische Rechnungen kommen schneller an und lassen sich automatisch verarbeiten.
- Offene Posten überwachen: Ein tägliches oder wöchentliches Reporting zeigt, welche Kunden überfällig sind.
- Bonität prüfen: Hole bei Neukunden und großen Aufträgen Auskünfte ein und vereinbare bei Bedarf Sicherheiten.
- Finanzierung prüfen: Factoring kann lange Fristen überbrücken, kostet aber Gebühren.
Die Pflicht zur E-Rechnung im B2B-Geschäft ist dabei eine Chance: Strukturierte Rechnungen lassen sich schneller prüfen und bezahlen. Was du bei der Umstellung beachten musst, erklärt unser Beitrag zur E-Rechnung. Wer den Prozess weiter automatisieren will, findet Anregungen im Artikel zum Thema Buchhaltung automatisieren.
Zahlungsmoral im Blick behalten
Werte regelmäßig aus, wie pünktlich deine Kunden tatsächlich zahlen. Eine einfache Kennzahl ist die durchschnittliche Dauer zwischen Rechnungsstellung und Zahlungseingang. Steigt sie über mehrere Monate, ist das ein Warnsignal, auf das du früh reagieren solltest.
Achte besonders auf Kunden, die plötzlich langsamer zahlen als gewohnt oder um Teilzahlungen bitten. Das kann auf finanzielle Schwierigkeiten hindeuten. Sprich das offen an, begrenze bei Bedarf weitere Lieferungen auf Rechnung und sichere offene Forderungen ab, bevor das Ausfallrisiko steigt.
Teile diese Auswertung auch mit deinem Vertrieb. Wer Kunden betreut, erfährt oft als Erster von Problemen und kann beim nächsten Auftrag passende Konditionen vereinbaren.
EU-Pläne: Kommt eine feste Höchstfrist?
Die EU-Kommission hat vorgeschlagen, Zahlungsziele im Geschäftsverkehr deutlich strenger zu begrenzen. Der Vorschlag stieß bei vielen Mitgliedstaaten und Wirtschaftsverbänden auf Widerstand, das Verfahren ist ins Stocken geraten. Ob und in welcher Form eine neue EU-Regel kommt, ist offen. Bis dahin gelten die deutschen Regeln aus dem BGB unverändert.
Fazit: Zahlungsziel bewusst steuern statt hinnehmen
Ein fest vorgegebenes übliches Zahlungsziel gibt es im B2B-Geschäft nicht. Die 30-Tage-Regel für den Verzug und die 60-Tage-Grenze für vereinbarte Fristen bilden aber einen klaren Rahmen. Innerhalb dieses Rahmens entscheidest du, wie viel Kredit du deinen Kunden gibst.
Lege einen klaren Standard fest, nenne auf jeder Rechnung ein konkretes Datum, überwache offene Posten und nutze deine gesetzlichen Rechte bei Verzug. So schützt du deine Liquidität, ohne gute Kundenbeziehungen zu gefährden. Dieser Beitrag ersetzt keine individuelle Rechts- oder Steuerberatung.
FAQ: Häufige Fragen zu Zahlungsziel
Welches Zahlungsziel ist im B2B-Geschäft üblich?
Ein gesetzlich vorgeschriebenes übliches Zahlungsziel gibt es nicht. Viele Unternehmen orientieren sich an der 30-Tage-Marke aus dem BGB, ab der ein Geschäftskunde automatisch in Verzug gerät, und wählen eher kürzere Fristen. Was in deinem Markt verbreitet ist, hängt von Branche, Kundengröße und Verhandlungsposition ab.
Wie lang darf ein Zahlungsziel zwischen Unternehmen maximal sein?
Vereinbarungen über mehr als 60 Tage sind nach Paragraf 271a BGB nur wirksam, wenn sie ausdrücklich getroffen wurden und für den Gläubiger nicht grob unbillig sind. Bei öffentlichen Auftraggebern sind mehr als 30 Tage nur mit Begründung zulässig und mehr als 60 Tage unwirksam.
Was passiert, wenn kein Zahlungsziel vereinbart ist?
Dann ist die Forderung grundsätzlich sofort fällig. Zahlt ein Geschäftskunde nicht innerhalb von 30 Tagen nach Fälligkeit und Zugang der Rechnung, gerät er automatisch in Verzug. Mit einer Mahnung kannst du den Verzug auch früher herbeiführen, etwa wenn du schnell Klarheit brauchst.
Welche Ansprüche habe ich, wenn ein Kunde das Zahlungsziel überschreitet?
Bei Verzug eines Geschäftskunden kannst du Verzugszinsen von neun Prozentpunkten über dem Basiszinssatz verlangen. Zusätzlich steht dir eine Pauschale von 40 Euro zu, die auf weitere Kosten der Rechtsverfolgung angerechnet wird. Darüber hinausgehende Schäden können im Einzelfall ebenfalls ersatzfähig sein.
Wie formuliere ich das Zahlungsziel auf der Rechnung richtig?
Nenne möglichst ein konkretes Datum statt einer Frist in Tagen, zum Beispiel zahlbar bis zu einem bestimmten Kalendertag. So ist eindeutig, wann Verzug eintritt. Ergänze Bankverbindung, Rechnungsnummer als Verwendungszweck und bei Bedarf klare Skontobedingungen mit Frist und Prozentsatz.