Embedded Finance vs. Open Banking: 4 Unterschiede für Entscheider
Embedded Finance und Open Banking hängen zusammen, verfolgen aber verschiedene Ziele. So ordnest du beide ein und findest den passenden Einstieg für dein Unternehmen.
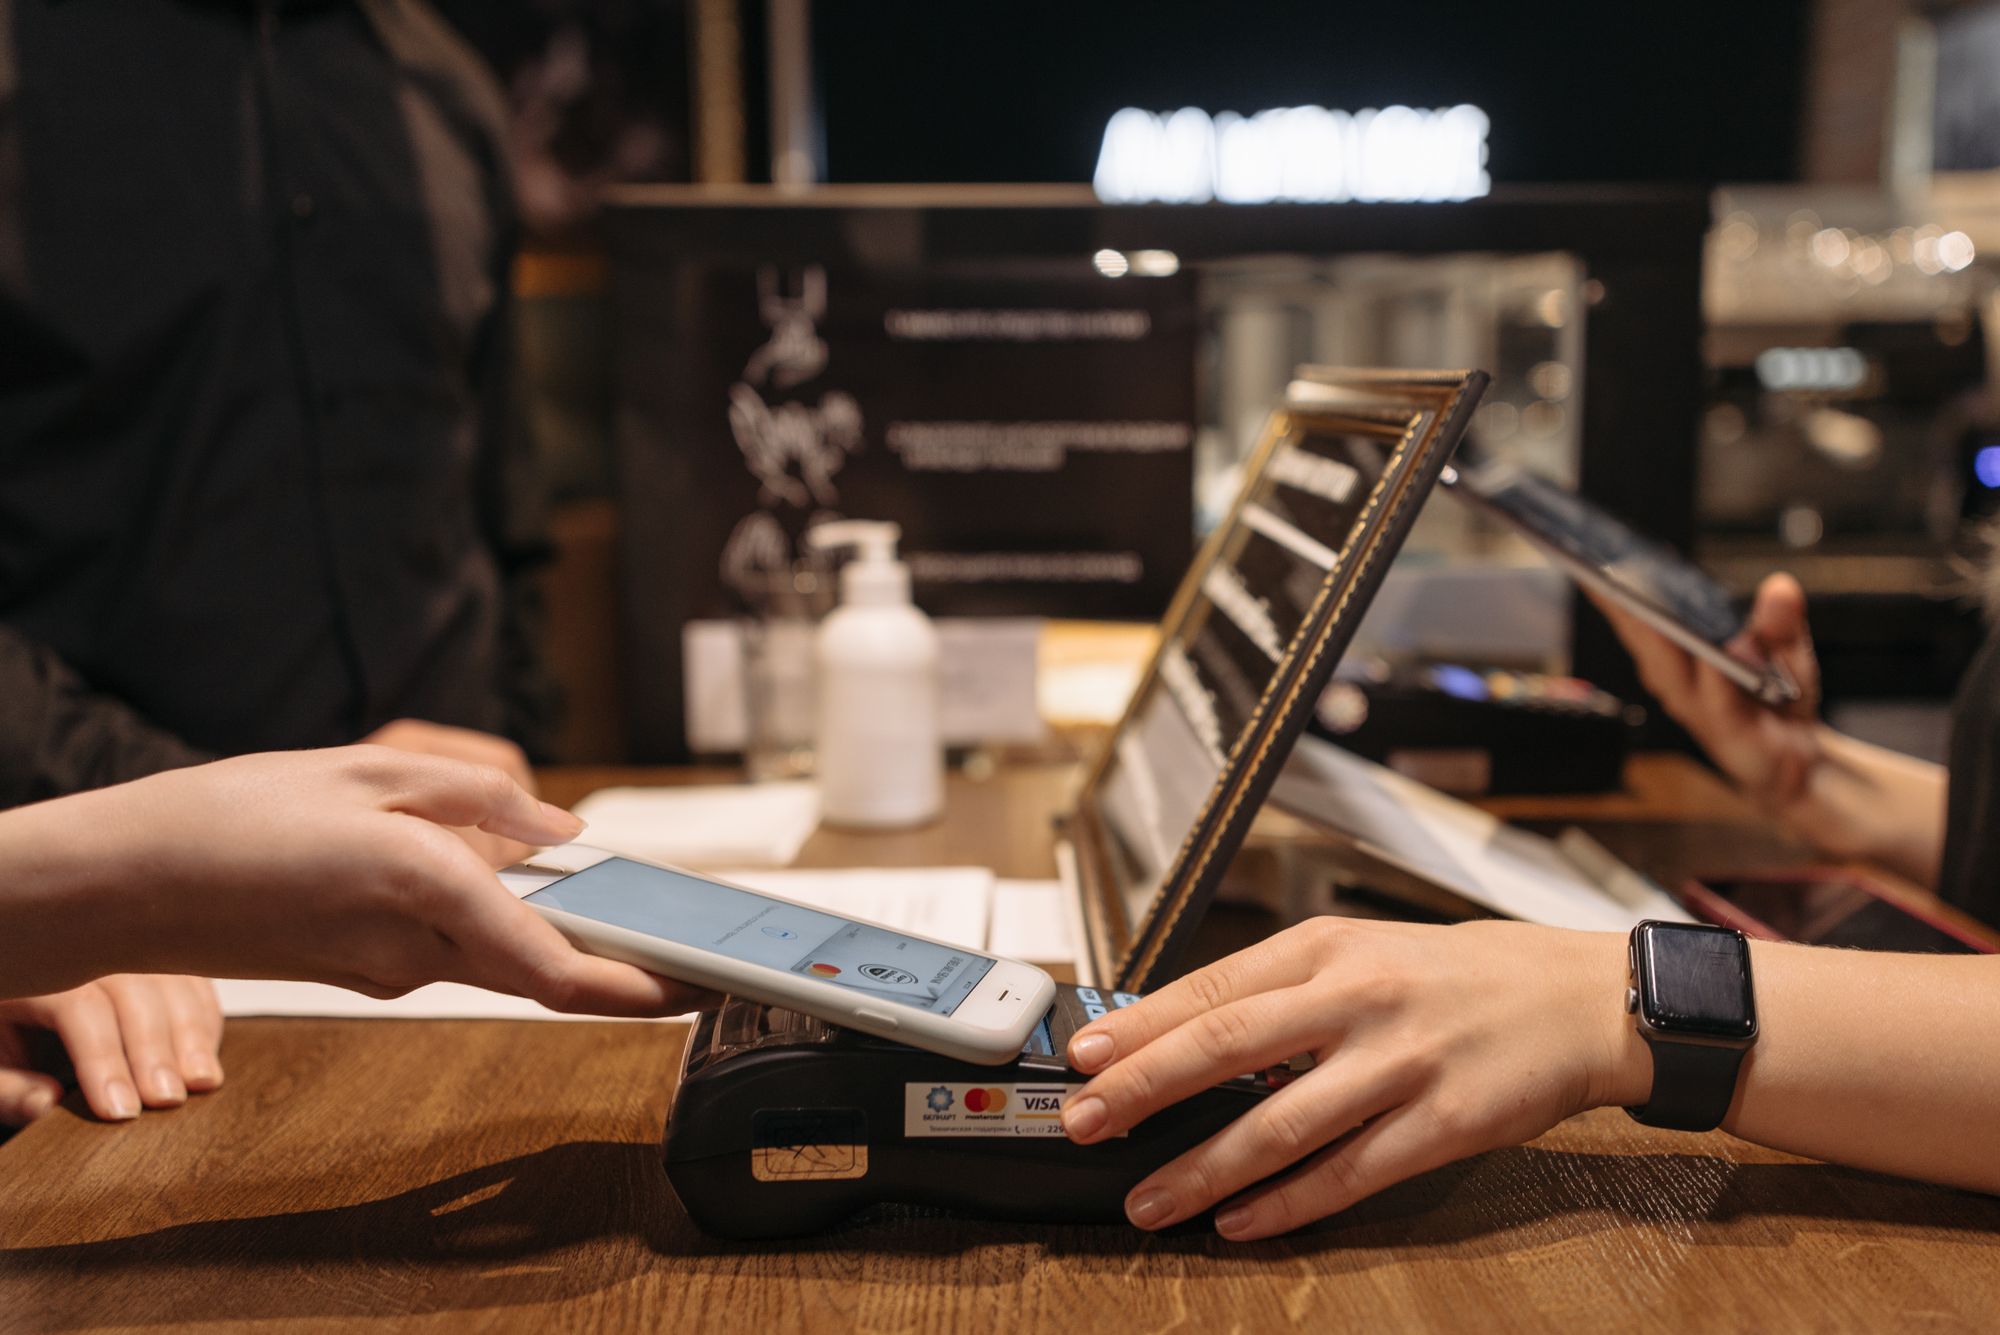
Dein Kunde bestellt im Onlineshop eines Maschinenbauers und wählt direkt im Checkout die Ratenzahlung. Ein Logistikanbieter bietet seinen Fahrern die Tankkarte in der eigenen App an. Beides ist Embedded Finance: Finanzleistungen stecken dort, wo der Kunde ohnehin gerade arbeitet oder kauft.
Oft fällt im selben Atemzug der Begriff Open Banking. Beide Konzepte hängen zusammen, verfolgen aber unterschiedliche Ziele. Wer im Mittelstand über neue Geschäftsmodelle, Zahlungsprozesse oder Finanz-Apps entscheidet, sollte den Unterschied genau kennen.
Was ist Embedded Finance, kurz erklärt?
Embedded Finance bezeichnet die Einbettung von Finanzprodukten wie Zahlung, Kredit, Versicherung oder Konto in das Angebot eines Unternehmens, das selbst keine Bank ist. Der Kunde bleibt in deiner Plattform, im Shop oder in der Software. Im Hintergrund liefert ein lizenzierter Partner die eigentliche Finanzdienstleistung über eine Schnittstelle.
Das Prinzip ist nicht neu. Die Kundenkarte im Kaufhaus oder die Finanzierung beim Autohändler funktionieren seit Jahrzehnten ähnlich. Neu sind Geschwindigkeit und Reichweite: Programmierschnittstellen (APIs) und spezialisierte Anbieter machen es möglich, dass auch ein mittelständischer Softwareanbieter in wenigen Monaten ein eigenes Finanzangebot startet.
Typische Bausteine von Embedded Finance
- Embedded Payments: Zahlungen laufen direkt in deiner App oder Plattform, ohne Umweg über ein externes Portal.
- Embedded Lending: Kauf auf Rechnung, Ratenkauf oder Einkaufsfinanzierung im B2B-Checkout.
- Embedded Insurance: Garantie- oder Transportversicherung wird beim Kauf mit einem Klick dazugebucht.
- Embedded Banking: Konten, Karten oder Unterkonten für Kunden, Händler oder Fahrer innerhalb deiner Lösung.
Was ist Open Banking und worin liegt der Unterschied?
Open Banking beschreibt den geregelten Zugriff von Drittanbietern auf Bankkonten, wenn der Kontoinhaber zustimmt. In der EU ist die Grundlage die Zahlungsdiensterichtlinie PSD2. Sie erlaubt laut Deutscher Bundesbank nicht nur Kreditinstituten, sondern auch Drittdienstleistern, eigene Services rund um das Konto anzubieten.
Zwei Dienste stehen im Zentrum: Kontoinformationsdienste lesen Umsätze und Salden aus, Zahlungsauslösedienste stoßen eine Überweisung direkt vom Konto des Kunden an. Open Banking ist damit vor allem eine Infrastruktur. Es öffnet die Datentür der Bank, sagt aber noch nichts darüber, welches Produkt du daraus baust.
Embedded Finance vs. Open Banking im direkten Vergleich
Die kürzeste Antwort auf die Frage „Embedded Finance vs. Open Banking“ lautet: Open Banking ist eine Technik und ein Rechtsrahmen, Embedded Finance ist ein Geschäftsmodell. Das eine kann das andere nutzen, muss es aber nicht.
- Ziel: Open Banking öffnet Kontodaten und Zahlungsfunktionen. Embedded Finance verkauft Finanzprodukte im eigenen Kundenerlebnis.
- Akteure: Bei Open Banking sind Banken und lizenzierte Drittdienste beteiligt. Bei Embedded Finance kommt die Marke eines Nicht-Finanzunternehmens hinzu.
- Regulierung: Open Banking ist durch die PSD2 klar definiert. Embedded Finance unterliegt je nach Produkt Zahlungs-, Kredit- oder Versicherungsaufsicht.
- Nutzen für dich: Open Banking verbessert Daten und Prozesse. Embedded Finance schafft neue Erlöse und stärkere Kundenbindung.
Was Open Banking für deine Kunden verändert
Für deine Kunden bedeutet Open Banking vor allem weniger Formulare. Statt Kontoauszüge als PDF hochzuladen, geben sie den Zugriff mit wenigen Klicks im eigenen Onlinebanking frei. Die Zustimmung ist zweckgebunden und lässt sich widerrufen. Das senkt Aufwand auf beiden Seiten und verkürzt Prüfungen deutlich.
Wichtig für deine Planung: Open Banking ist kein Selbstläufer. Die Qualität der Schnittstellen unterscheidet sich zwischen Banken, und nicht jede Verbindung läuft stabil. Viele Unternehmen nutzen deshalb einen Aggregator, der die Anbindung an zahlreiche Institute bündelt und Ausfälle abfängt. Prüfe bei der Auswahl, welche Banken deiner Kunden tatsächlich abgedeckt sind und wie der Anbieter mit Störungen umgeht.
Wie greifen Embedded Finance und Open Banking ineinander?
In der Praxis wirken beide Ansätze oft zusammen. Ein Beispiel: Deine B2B-Plattform bietet Händlern eine Einkaufsfinanzierung an. Mit Zustimmung des Händlers liest ein Kontoinformationsdienst die Umsätze der letzten Monate aus. Der Finanzierungspartner entscheidet auf dieser Datenbasis in Minuten statt Tagen.
Open Banking liefert hier die Daten, Embedded Finance verpackt sie in ein Produkt. Ähnlich funktioniert der Checkout mit Zahlungsauslösung: Der Kunde bezahlt per Kontoüberweisung, ohne Kartennetzwerk, und du erhältst eine Zahlungsbestätigung in Echtzeit.
Wo Open Banking allein schon reicht
Nicht jedes Vorhaben braucht ein eigenes Finanzprodukt. Für viele Mittelständler bringt Open Banking bereits ohne Embedded Finance messbare Vorteile im Finanzbereich.
- Multibanking: Du siehst Konten mehrerer Hausbanken in einer Oberfläche.
- Automatischer Abgleich von Zahlungseingängen mit offenen Posten.
- Tagesaktuelle Daten für deine Liquiditätsplanung.
- Kontoverifizierung neuer Lieferanten vor der ersten Zahlung.
Für welche Unternehmen lohnt sich Embedded Finance?
Embedded Finance lohnt sich vor allem dort, wo du eine große, wiederkehrende Kundenbasis hast und Zahlungsströme ohnehin über deine Lösung laufen. Plattformen, Softwareanbieter, Großhändler und Hersteller mit Händlernetz profitieren am stärksten. Für einen Betrieb mit wenigen Großkunden ist der Aufwand meist zu hoch.
Geschäftsmodelle mit Embedded Finance im Mittelstand
- Branchensoftware: Eine Handwerkersoftware integriert Rechnungsstellung, Zahlungseingang und Vorfinanzierung von Aufträgen.
- B2B-Marktplätze: Käufer erhalten ein Zahlungsziel, der Verkäufer sein Geld sofort, ein Finanzierungspartner trägt das Risiko.
- Hersteller mit Händlernetz: Händler finanzieren Lagerware über ein Angebot, das direkt im Bestellportal steckt.
- Flottenbetreiber und Logistik: Karten und Ausgabenkontrolle für Fahrer laufen in der Dispositions-App.
In allen vier Fällen steigt die Bindung, weil der Wechsel zu einem Wettbewerber auch den Wechsel der Finanzlösung bedeutet. Zusätzlich entstehen Provisionen oder Margen, die dein Kerngeschäft ergänzen. Entscheidend ist, dass das Finanzprodukt ein echtes Kundenproblem löst und nicht nur eine zusätzliche Funktion ist.
Wann du besser verzichtest
Verzichte, wenn deine Kunden mit ihren bestehenden Bank- und Zahlungswegen zufrieden sind und keine Reibung spüren. Auch ein unklares Haftungsmodell oder fehlende Ressourcen für Compliance und Kundenservice sind Warnsignale. Ein schlecht betreutes Finanzprodukt beschädigt deine Marke schneller als jede fehlende Funktion.
Erlösmodelle und Kosten realistisch einschätzen
Die Erlöse entstehen meist auf drei Wegen: als Anteil an Transaktionsgebühren, als Provision für vermittelte Finanzierungen oder Versicherungen und als Aufschlag auf Kontopakete. Wie hoch dieser Anteil ausfällt, hängt stark von deinem Volumen und deiner Verhandlungsposition ab. Plane deshalb vorsichtig und rechne mit mehreren Szenarien.
Auf der Kostenseite stehen Einrichtungsgebühren des Partners, laufende Plattformkosten, interne Entwicklung, Kundenservice und Compliance. Häufig unterschätzt wird der Aufwand für Betrugsprävention und Reklamationen. Ein Finanzprodukt erzeugt Fragen, die dein Support bisher nie beantworten musste.
- Kalkuliere einen realistischen Zeitraum bis zur Gewinnschwelle, nicht nur das beste Szenario.
- Kläre, ob dein Partner Mindestvolumen oder Mindestumsätze verlangt.
- Plane Personal für Service, Risiko und Abstimmung mit dem Partner ein.
Regulierung: Was für Embedded Finance und Open Banking gilt
Der wichtigste Punkt zuerst: Wer Zahlungsdienste, Kredite oder Versicherungen anbietet, braucht in Deutschland grundsätzlich eine Erlaubnis oder einen lizenzierten Partner. Die meisten Mittelständler wählen deshalb das Modell Banking-as-a-Service. Ein Institut mit Erlaubnis stellt Konto, Zahlung oder Kredit bereit, du lieferst Kundenzugang und Oberfläche.
Für Open Banking gelten die Regeln der PSD2, in Deutschland umgesetzt im Zahlungsdiensteaufsichtsgesetz. Drittdienste brauchen eine Zulassung, Kunden müssen ausdrücklich zustimmen, und es gilt die starke Kundenauthentifizierung. Auf EU-Ebene haben sich Rat und Parlament politisch auf die Nachfolger PSD3 und die Zahlungsdiensteverordnung PSR verständigt. Bis zu deren Anwendung gilt der bisherige Rahmen weiter.
Rechtliche Fragen, die du vor dem Start klärst
- Welche Tätigkeit übernimmst du selbst, welche dein lizenzierter Partner?
- Wer haftet bei Betrug, Zahlungsausfall oder Fehlbuchung?
- Wie regelst du Datenschutz, Einwilligungen und Auftragsverarbeitung?
- Welche Pflichten zur Geldwäscheprävention und Identifizierung fallen an?
Lass das Modell früh von einer auf Finanzaufsicht spezialisierten Kanzlei prüfen. Eine falsche Einordnung kann dazu führen, dass du ohne Erlaubnis erlaubnispflichtige Geschäfte betreibst. Das ist kein Detail, sondern ein existenzielles Risiko.
Vertrauen und Datenschutz als Erfolgsfaktor
Kunden geben Kontodaten nur frei, wenn sie verstehen, wofür. Erkläre deshalb in einfacher Sprache, welche Daten du liest, wie lange du sie speicherst und welchen Vorteil der Kunde davon hat. Eine transparente Einwilligung erhöht die Abschlussquote spürbar stärker als jede Designoptimierung.
Achte außerdem darauf, dass dein Partner Sicherheitsvorfälle schnell meldet und dir Zugriff auf Protokolle gibt. Wenn etwas schiefgeht, steht in der Wahrnehmung deiner Kunden zuerst dein Name in der Kritik, nicht der des Instituts im Hintergrund.
So startest du mit Embedded Finance in fünf Schritten
Ein Projekt rund um Embedded Finance scheitert selten an der Technik, sondern an unklaren Zielen. Gehe deshalb strukturiert vor und starte klein.
- Kundenproblem definieren: Wo verlieren deine Kunden Zeit oder Geld bei Zahlung, Finanzierung oder Absicherung?
- Partner auswählen: Vergleiche Banking-as-a-Service-Anbieter nach Lizenzumfang, API-Qualität, Preismodell und Service.
- Pilot aufsetzen: Teste ein einziges Produkt mit einer begrenzten Kundengruppe und klaren Kennzahlen.
- Prozesse anbinden: Verbinde Zahlungsflüsse mit Buchhaltung, ERP und Mahnwesen, damit kein Medienbruch entsteht.
- Skalieren oder stoppen: Entscheide anhand von Nutzung, Ausfällen und Marge, ob du das Angebot ausweitest.
Gerade bei Schritt zwei hilft der Blick auf Erfahrungen aus der Startup-Kooperation. Viele Fintechs sind schnell und technisch stark, brauchen aber klare Spielregeln für Haftung, Daten und Exit. Für Schritt vier lohnt sich ein Blick darauf, wie du die Buchhaltung automatisieren kannst, damit eingebettete Zahlungen sauber verbucht werden.
Kennzahlen für den Pilot
Miss nicht nur den Umsatz des Finanzprodukts. Wichtiger sind Nutzungsquote, Abbruchrate im Checkout, Ausfallquote bei Finanzierungen und Supportaufwand pro Fall. Nur wenn diese Werte stimmen, trägt das Modell auch bei größerem Volumen.
Typische Fehler beim Einstieg
- Du startest mit zu vielen Produkten gleichzeitig und verlierst den Überblick über Risiken.
- Der Vertrag mit dem Partner regelt Ausstieg und Datenmitnahme nicht.
- Vertrieb und Service werden nicht geschult und können Kundenfragen nicht beantworten.
- Kennzahlen fehlen, sodass niemand objektiv über Ausbau oder Stopp entscheiden kann.
Jeder dieser Fehler lässt sich vermeiden, wenn du das Vorhaben wie eine Produkteinführung steuerst und nicht wie ein reines IT-Projekt. Benenne eine verantwortliche Person mit Budget und Entscheidungsrecht. Sie koordiniert Partner, Recht, Finanzen und Vertrieb und berichtet regelmäßig an die Geschäftsführung.
Fazit: Embedded Finance und Open Banking richtig einordnen
Open Banking öffnet den Zugang zu Kontodaten und Zahlungen, Embedded Finance macht daraus ein Produkt unter deiner Marke. Für viele Unternehmen ist Open Banking der pragmatische erste Schritt: bessere Daten, schnellere Abstimmung, weniger manuelle Arbeit. Embedded Finance ist der größere Hebel, verlangt aber ein klares Kundenproblem, einen starken Partner und saubere Compliance.
Prüfe zuerst, wo deine Kunden heute Reibung bei Zahlung oder Finanzierung erleben, und starte dort mit einem kleinen Pilot. Dieser Beitrag ersetzt keine individuelle Rechts- oder Finanzberatung.
FAQ: Häufige Fragen zu Embedded Finance
Was ist der Unterschied zwischen Embedded Finance und Open Banking?
Open Banking ist der regulierte Zugriff von Drittanbietern auf Kontodaten und Zahlungsfunktionen, wenn der Kunde zustimmt. Embedded Finance ist ein Geschäftsmodell, bei dem ein Nicht-Finanzunternehmen Zahlung, Kredit oder Versicherung in sein eigenes Angebot einbettet. Embedded Finance kann Open Banking als Datenquelle nutzen, ist aber nicht darauf angewiesen.
Brauche ich für Embedded Finance eine eigene Banklizenz?
In den meisten Fällen nicht. Mittelständler arbeiten meist mit einem lizenzierten Partner zusammen, der Konto, Zahlung oder Kredit bereitstellt. Du lieferst Kundenzugang und Oberfläche. Wichtig ist, dass die Aufgabenteilung rechtlich sauber geprüft ist, damit du keine erlaubnispflichtigen Geschäfte ohne Erlaubnis betreibst.
Welche Unternehmen profitieren am meisten von Embedded Finance?
Am stärksten profitieren Plattformen, Branchensoftware-Anbieter, Großhändler und Hersteller mit Händlernetz. Entscheidend sind eine große, wiederkehrende Kundenbasis und Zahlungsströme, die ohnehin über deine Lösung laufen. Dann steigert ein eingebettetes Finanzprodukt Kundenbindung und schafft zusätzliche Erlöse über Provisionen oder Margen.
Welche Regeln gelten für Open Banking in Deutschland?
Grundlage ist die EU-Zahlungsdiensterichtlinie PSD2, in Deutschland umgesetzt im Zahlungsdiensteaufsichtsgesetz. Drittdienste brauchen eine Zulassung, Kunden müssen ausdrücklich zustimmen, und es gilt die starke Kundenauthentifizierung. Auf EU-Ebene ist mit PSD3 und PSR ein Nachfolgerahmen politisch vereinbart, bis zur Anwendung gilt das bisherige Recht.
Wie starte ich ein Embedded-Finance-Projekt im Mittelstand?
Beginne mit einem konkreten Kundenproblem bei Zahlung oder Finanzierung. Wähle danach einen lizenzierten Partner mit guter Schnittstelle und klarem Preismodell. Teste ein einziges Produkt mit einer kleinen Kundengruppe, binde es an Buchhaltung und ERP an und entscheide anhand von Nutzung, Ausfällen und Marge über den Ausbau.